Pour informer vos fournisseurs et clients du passage à la facturation électronique, préparez deux communications distinctes. Aux fournisseurs, indiquez comment vous transmettre leurs factures et qui contacter en cas de difficulté. Aux clients, expliquez quand votre PME commencera à émettre ses factures électroniques, comment elles seront acheminées et quelles informations vérifier. Dans les deux cas, prévoyez une confirmation des coordonnées de facturation et un contrôle des premiers échanges.
En France, les entreprises concernées doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Pour les PME et micro-entreprises, l’obligation générale d’émission commence le 1er septembre 2027, selon le calendrier officiel de la réforme publié par la Direction générale des finances publiques (DGFiP). Une annonce envoyée aux partenaires facilite la transition, mais ne remplace ni la mise en place d’une solution adaptée ni la vérification du circuit de facturation.
Informer les fournisseurs : ce qui change pour leurs envois
Vos fournisseurs doivent comprendre par quel circuit leurs factures vous parviendront. Pour les opérations concernées par la réforme, l’échange passe par une plateforme agréée, directement ou par l’intermédiaire d’une solution compatible connectée à celle-ci. Il n’est pas nécessaire que les deux entreprises utilisent la même plateforme.
Avant de communiquer, identifiez votre solution de réception, vérifiez votre rattachement et désignez une personne capable de traiter les questions administratives. Vous pourrez ensuite informer vos partenaires sans leur imposer inutilement votre propre prestataire.
Voici une première trame à personnaliser :
Modèle de message aux fournisseurs
Objet : Organisation de la réception de vos factures électroniques
Bonjour,
Dans le cadre de la réforme française de la facturation électronique, notre entreprise [raison sociale, SIREN] adapte son processus de réception des factures.
Nous vous invitons à vérifier nos informations de facturation et notre rattachement dans l’annuaire dédié, afin que vos prochaines factures électroniques soient correctement acheminées lorsque vos obligations d’émission s’appliqueront.
Pour toute difficulté concernant notre identification, la transmission ou le traitement d’une facture, vous pouvez contacter [service, adresse électronique ou téléphone].
Merci de nous signaler toute anomalie constatée lors de vos premiers échanges.
Cordialement,
[Nom et fonction]
Cette communication est une méthode d’organisation recommandée : elle ne correspond pas à une formalité générale de notification imposée par la DGFiP. Personnalisez-la en fonction de votre situation et de vos interlocuteurs. Une information claire participe également à entretenir une relation durable avec ses fournisseurs, notamment lorsque leurs équipes doivent adapter leurs procédures.
Prévenir les clients : calendrier et réception
Pour les PME françaises concernées, il faut distinguer deux échéances : la capacité de recevoir des factures électroniques depuis le 1er septembre 2026 et l’obligation générale d’en émettre à compter du 1er septembre 2027. Cette différence est essentielle pour éviter d’annoncer prématurément un fonctionnement déjà opérationnel.
Une PME peut préparer son émission avant l’échéance applicable, mais doit présenter à ses clients son calendrier réel de déploiement. Elle doit également distinguer les opérations entre entreprises assujetties en France de celles réalisées avec des particuliers ou des partenaires internationaux : ces dernières peuvent relever d’obligations de transmission de données, dites e-reporting, plutôt que du même circuit de facturation électronique.
Modèle de message aux clients
Objet : Évolution de notre processus de facturation
Bonjour,
Dans le cadre de la réforme française de la facturation électronique, notre entreprise [raison sociale] prépare l’évolution de son processus d’émission des factures.
Notre calendrier prévisionnel de mise en service est le suivant : [date validée en interne]. À partir de cette date, les factures relevant de ce dispositif seront transmises par le circuit électronique adapté.
Nous vous invitons à vérifier vos informations d’identification et de facturation, notamment [SIREN, SIRET et informations utiles selon votre situation], ainsi que le rattachement de votre entreprise à une plateforme agréée.
Notre interlocuteur pour toute question est [nom du service et coordonnées]. Nous vous informerons de toute modification utile avant la mise en service.
Cordialement,
[Nom et fonction]
Ce modèle évite de présenter une date interne hypothétique comme une obligation légale. Il permet aussi de demander aux clients une action concrète : contrôler les informations nécessaires à l’acheminement des factures.
Quelles informations échanger et vérifier ?
Une communication efficace doit permettre d’identifier correctement les partenaires et leur circuit de facturation. Le nom commercial seul ne suffit pas toujours pour lever une ambiguïté entre plusieurs établissements ou entités juridiques.
Avant le basculement, réunissez les informations suivantes :
- Identité des partenaires : raison sociale, SIREN et SIRET utiles à la relation de facturation, avec vérification des doublons éventuels.
- Solution utilisée : plateforme agréée sélectionnée et, le cas échéant, logiciel ou opérateur connecté à celle-ci.
- Rattachement : coordonnées de facturation électronique disponibles dans l’annuaire et information utilisée pour adresser correctement les factures.
- Responsabilités : interlocuteur administratif et procédure de signalement des erreurs.
- Calendrier : date effective de mise en service, distincte des échéances légales générales.
La DGFiP fournit des explications sur le fonctionnement des plateformes agréées. Vous pouvez également consulter la liste officielle des plateformes agréées pour examiner le statut du prestataire envisagé. Le statut administratif et les conditions techniques applicables doivent être appréciés à la date de votre vérification.
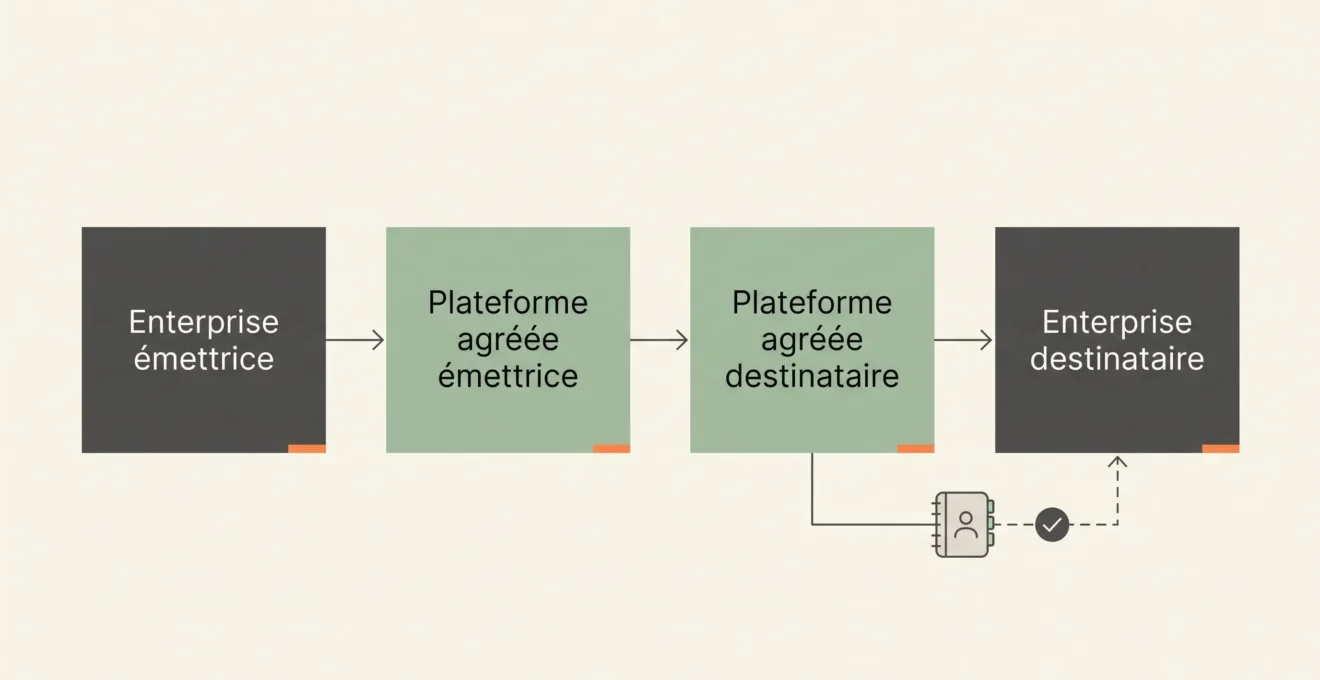
Deux confusions sont particulièrement importantes à éviter. Premièrement, transmettre un simple PDF par courriel ne constitue pas, à lui seul, une émission de facture électronique conforme à la réforme. Deuxièmement, les obligations de e-invoicing et de e-reporting ne concernent pas nécessairement les mêmes transactions ni les mêmes modalités de transmission.
Enfin, la franchise en base de TVA ne suffit pas à écarter automatiquement une entreprise de la réforme : il faut examiner son assujettissement et la nature de ses opérations. En présence de situations particulières, faites confirmer le régime applicable avant de communiquer des consignes définitives.
Comment contrôler le premier flux et relancer ?
L’envoi des messages n’est que le début de la transition. Pour savoir si le processus fonctionne, la PME doit distinguer trois éléments : les informations d’identification du partenaire, son rattachement au circuit électronique et le statut réellement observé lors de la transmission.
Une méthode de contrôle consiste à suivre ces étapes :
- Rechercher le destinataire : confronter son identité et les informations de facturation avec celles figurant dans l’annuaire et dans les données de l’entreprise.
- Contrôler le rattachement : vérifier les informations disponibles dans l’annuaire et leur cohérence avec celles communiquées par le partenaire ou la plateforme.
- Examiner le flux : utiliser les fonctions de suivi de la solution retenue pour constater le statut de transmission et les éventuelles anomalies. Le libellé exact des statuts dépend de l’outil.
- Traiter l’écart : relever le motif d’erreur disponible, corriger les informations concernées et solliciter le partenaire ou l’administrateur de plateforme avant une nouvelle transmission appropriée.
La grille suivante permet d’interpréter le résultat sans confondre absence de preuve et échec avéré.
| Constat | Interprétation | Action |
|---|---|---|
| Rattachement confirmé et statut cohérent avec la procédure utilisée | Le contrôle réalisé est satisfaisant à ce stade. | Conserver la trace et poursuivre la mise en service. |
| Identifiant incohérent, anomalie de routage ou rejet constaté | Le circuit nécessite une correction. | Identifier la cause, corriger et contrôler à nouveau. |
| Rattachement ou statut indisponible | Le fonctionnement n’est pas encore démontré ; aucun échec ne peut être déduit de cette seule absence. | Demander une information vérifiable à la plateforme ou au partenaire. |
Cette grille est une méthode de vérification opérationnelle, non une certification de conformité. Un statut favorable doit toujours être interprété selon la procédure réellement prévue par le prestataire et le type de flux concerné. Pour une opération ne relevant pas du e-invoicing, adaptez le contrôle aux obligations applicables plutôt que de rechercher un statut inapproprié.
En cas de problème, privilégiez une relance factuelle : rappelez le partenaire concerné, la référence de la facture si elle existe, l’information à corriger et le contact chargé du suivi. Évitez de réclamer un changement de plateforme sans avoir identifié la cause de l’anomalie.
La prochaine action à engager
Commencez par répertorier vos principaux fournisseurs et clients, vérifier vos propres informations de facturation, puis adapter les deux modèles de messages à votre calendrier réel. Désignez ensuite un responsable pour recueillir les réponses et contrôler les premiers flux. Cette combinaison entre information et vérification rend la transition plus maîtrisable qu’une annonce générale sans suivi.